Code banque : définition et où le trouver sur un RIB
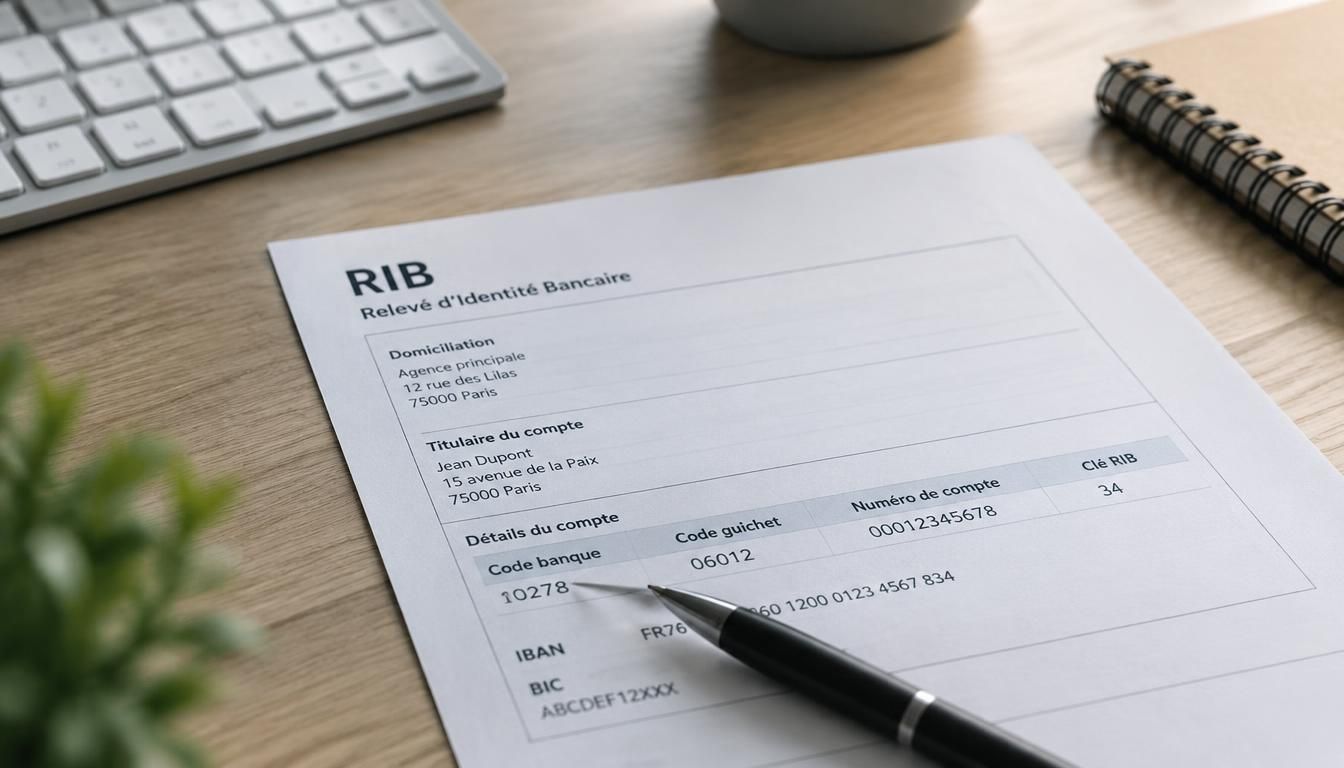
Les coordonnées bancaires prêtent souvent à confusion, surtout quand plusieurs identifiants se ressemblent sur un même document. Entre le compte, la banque et les références utiles pour un virement, on peut vite hésiter. Si vous vous demandez c est quoi le code banque, vous êtes au bon endroit pour comprendre l’essentiel. Cette première lecture vous aidera à repérer ce repère, à voir son rôle dans les opérations courantes et à éviter les erreurs quand vous consultez un relevé ou un RIB.
Dans le monde bancaire, ce code sert à identifier l’établissement qui tient votre compte. Il facilite les démarches, sécurise les échanges et permet de lire plus sereinement vos coordonnées. Vous allez voir sa définition, son utilité, où le trouver et comment le lire sans vous tromper, même si vous débutez.
Comprendre l’identifiant bancaire sans se tromper
Pour bien saisir le sujet, il faut d’abord distinguer l’établissement, le compte et l’identifiant. Le code bancaire n’est pas un détail anodin : il aide à reconnaître la bonne banque dans un ensemble de coordonnées. Quand un conseiller parle de crédit, il s’appuie souvent sur des références précises, et ce code fait partie de cette logique. Sur un document bancaire, il apparaît avec d’autres repères, ce qui explique les hésitations. Pour approfondir ce sujet, consultez notre guide sur code de banque credit agricole.
- Il identifie la banque qui gère le compte.
- Il sert à lire une information bancaire sans confusion.
- Il accompagne souvent une demande de crédit ou de service financier.
- Il est utile au quotidien pour comprendre un document et savoir où se place chaque code.
On confond souvent banque, compte et identifiant, alors que chacun joue un rôle différent. La banque est l’établissement, le compte est votre espace personnel, et l’identifiant sert à le repérer. Si vous regardez un relevé de crédit, vous verrez que plusieurs repères cohabitent sur la même ligne. C’est justement là que la lecture devient plus simple quand on sait quoi chercher.
Une définition simple du code bancaire
Le code bancaire permet d’identifier l’établissement qui détient votre compte. Il occupe une place précise dans les coordonnées bancaires et aide à relier un compte à sa banque. Dans la vie courante, il intervient dès qu’un crédit, un prélèvement ou une opération de paiement demande une lecture fiable des références. C’est un repère discret, mais essentiel quand on veut éviter une confusion entre plusieurs comptes.
Pourquoi on le confond avec d’autres repères
On le mélange souvent avec le RIB, l’IBAN, le BIC ou le code guichet, car tous apparaissent sur le même support. Pourtant, chacun a une fonction différente. Un même document bancaire peut contenir plusieurs identifiants, et c’est normal : l’un désigne la banque, l’autre le guichet, un autre encore le compte. Pour un crédit, cette distinction évite bien des erreurs. En complément, découvrez identifiant carte bancaire.
Lire un RIB et repérer les bons chiffres
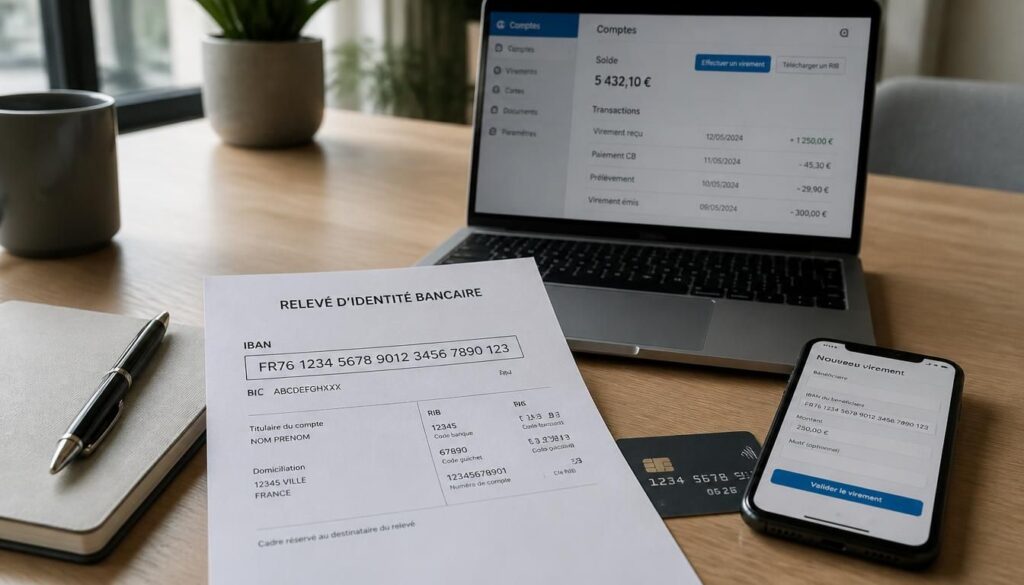
Le RIB est souvent le premier support à consulter quand vous cherchez ce repère. Il présente les données dans un format stable, avec des blocs de chiffres et de caractères à lire dans l’ordre. Le code de la banque y figure avant le code guichet, puis viennent d’autres éléments utiles. Si vous savez où regarder, vous gagnez du temps et vous limitez les confusions au moment d’un virement.
| Élément du RIB | Rôle |
|---|---|
| Code banque | Identifie l’établissement |
| Code guichet | Repère l’agence |
| Numéro de compte | Désigne le compte |
| Clé | Vérifie la cohérence |
Un RIB bien lu suit une logique simple : d’abord la banque, puis le guichet, ensuite le numéro de compte et enfin la clé. Chaque caractère compte, car une seule erreur peut modifier l’identification. Le format varie parfois selon le support, mais l’ordre reste le même. Pour vous repérer, l’astuce consiste à lire bloc par bloc sans sauter de ligne.
- Le code banque apparaît en premier bloc.
- Le code guichet suit juste après.
- Le numéro de compte est distinct du code.
- La clé sert de contrôle.
- Le format reste lisible sur papier ou en ligne.
Exemple : sur un relevé, vous voyez une suite de chiffres séparés en groupes. Le premier groupe correspond à la banque, le second au guichet, puis viennent le numéro de compte et la clé. Si le document est clair, vous pouvez identifier le bon bloc en quelques secondes. En cas de doute, comparez toujours le même format sur vos supports.
Où se trouve chaque bloc d’information
Dans le RIB, les blocs suivent un ordre précis, ce qui facilite la lecture. Le code banque est placé avant le code guichet, puis arrive le numéro de compte. Cette place n’est pas choisie au hasard : elle permet d’identifier rapidement l’établissement puis l’agence. Pour lire les chiffres sans vous tromper, parcourez chaque caractère dans le bon sens et vérifiez les séparations visuelles. Vous pourriez également être intéressé par différence entre rib et numéro de compte.
Comment reconnaître la bonne version
Le RIB peut apparaître sur papier, dans une application ou dans l’espace client. Le contenu reste proche, mais la présentation change selon le support. Pour vérifier la bonne version, comparez le nom du titulaire, le format des chiffres et la date du document si elle existe. Si vous préparez un virement, utilisez toujours la version la plus récente et la plus lisible.
IBAN, BIC et autres repères: ce qu’il faut vraiment distinguer
Quand on parle d’IBAN ou de BIC, on entre dans un ensemble plus large d’identifiants. L’IBAN sert à reconnaître un compte au niveau international, tandis que le BIC désigne la banque dans un cadre européen ou international. Le code bancaire, lui, reste un repère plus local dans la lecture du RIB. Si vous faites un virement SEPA, ces éléments peuvent être demandés ensemble selon le pays et le type de transfert. Pour aller plus loin, lisez iban en france.
- Le code banque identifie l’établissement.
- L’IBAN identifie le compte au format international.
- Le BIC précise la banque pour l’international.
- Le RIB regroupe plusieurs repères utiles.
- Le code guichet désigne l’agence.
- Le virement SEPA s’appuie surtout sur l’IBAN.
En usage national, on parle surtout du RIB et du compte. En usage international, l’IBAN devient central, parfois avec le BIC. Pour un prélèvement ou un virement vers un autre pays européen, l’identifiant doit être complet et exact. Cette distinction évite les erreurs de saisie et aide à mieux comprendre ce que l’on vous demande.
L’IBAN dans les paiements européens
L’IBAN est l’identifiant international du compte bancaire. Il est utilisé pour les virements et les prélèvements, notamment dans l’espace SEPA. Dans cet ensemble, le code banque n’est qu’un des repères intégrés à la structure globale. Quand vous renseignez un IBAN, vous transmettez donc un ensemble complet, pensé pour les paiements européens et les échanges entre établissements.
Le BIC, un repère différent
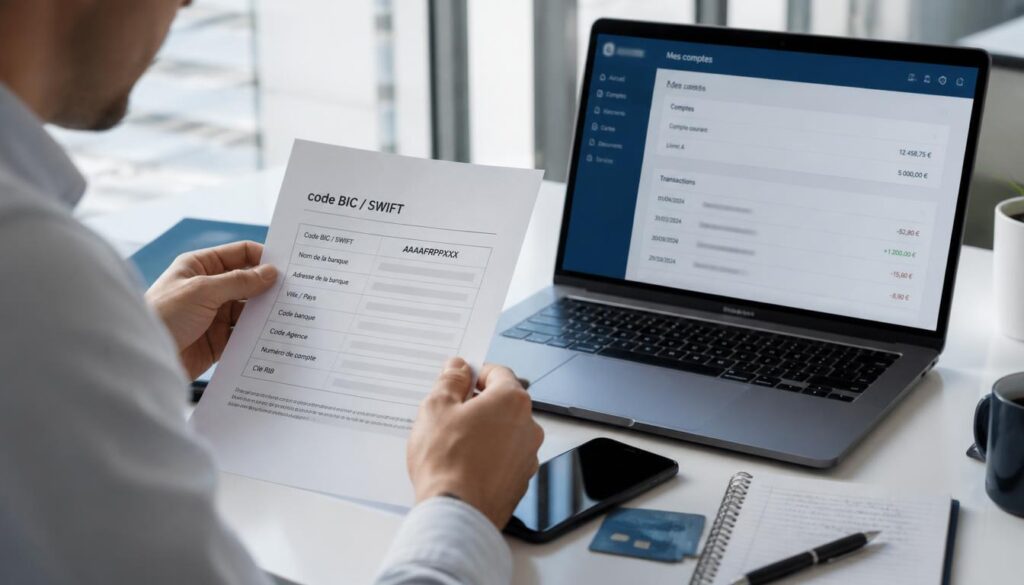
Le BIC sert à reconnaître une banque dans les opérations internationales. Il n’est pas interchangeable avec le code banque, car il répond à une autre logique. On le demande souvent pour un transfert hors de France ou pour certains formulaires de paiement. Si le BIC est requis, il complète l’IBAN au lieu de le remplacer.
À quoi sert ce code dans les opérations du quotidien
Dans la vie de tous les jours, ce repère sert à sécuriser les échanges entre établissements. Il intervient lors d’un virement, d’un prélèvement, d’une demande de crédit ou d’un dossier de prêt. Il aide aussi à suivre un emprunt, à relier une assurance à un compte et à garder un budget cohérent. Sans lui, certaines opérations seraient plus lentes à vérifier.
- Il facilite un virement vers le bon compte.
- Il aide à mettre en place un prélèvement.
- Il soutient un dossier de crédit ou de prêt.
- Il sert à relier un emprunt à un compte précis.
- Il simplifie le suivi d’une assurance ou d’une épargne.
Dans un établissement financier, ce code participe aussi aux démarches administratives. Pour obtenir un prêt, effectuer un prélèvement ou organiser un virement régulier, il faut souvent des coordonnées exactes. Il devient alors un repère discret mais utile pour garder un budget clair et éviter les rejets.
Pourquoi il est utile pour les opérations récurrentes
Ce code revient souvent dans les paiements réguliers, les mensualités de crédit et les prélèvements automatiques. Il permet d’associer correctement un compte à une opération récurrente. Pour votre budget, c’est pratique : vous savez où partent les fonds et vous limitez les erreurs de saisie. Il est aussi utile dans les démarches de prêt, d’emprunt ou d’assurance.
Ce qu’il faut vérifier avant d’envoyer un paiement
Avant un virement, vérifiez le nom du titulaire, le format des chiffres et la cohérence entre les repères. Les erreurs les plus fréquentes viennent d’une mauvaise ligne lue trop vite ou d’un document obsolète. Pour sécuriser un transfert bancaire, comparez toujours les coordonnées avec la source la plus récente et contrôlez chaque caractère avant validation.
Retrouver son code bancaire rapidement et sans erreur
Pour obtenir la bonne information, commencez par les supports les plus fiables. Le relevé bancaire, l’espace client, l’application mobile et le document d’ouverture de compte sont les premières sources à consulter. Si vous devez utiliser ces données pour une création de dossier, un projet ou un paiement, mieux vaut vérifier deux fois plutôt que d’agir trop vite. En moins de 5 min, vous pouvez souvent le retrouver.
| Source | Ce qu’elle apporte |
|---|---|
| Relevé bancaire | Lecture directe des coordonnées |
| Espace client | Information à jour |
| Application mobile | Accès rapide sur carte ou compte |
| Document d’ouverture | Référence de création |
La méthode la plus simple consiste à ouvrir votre document, repérer la ligne bancaire, puis comparer le format avec celui affiché dans l’espace personnel. Si une lettre manque ou si un numéro semble incomplet, ne validez pas tout de suite. Vous gagnez du temps en vérifiant la source avant d’utiliser ces données pour un virement ou un prélèvement.
- Relevé bancaire.
- Espace client.
- Application mobile.
- Document d’ouverture de compte.
- Carte ou support associé à votre compte.
Si l’information n’est pas claire, appelez le service client ou vérifiez le bon support avant toute opération. Vous pouvez aussi demander une confirmation écrite pour éviter une erreur. Dans un projet de création de compte ou dans une démarche personnelle, cette vérification protège vos paiements et votre budget.
Les bons endroits à consulter en priorité
Le relevé bancaire reste la source la plus directe, mais l’espace client et l’application donnent souvent une information plus récente. Le document d’ouverture de compte peut aussi aider si vous cherchez un numéro ancien ou une référence de création. En cas de doute, comparez au moins deux supports avant d’utiliser les données.
Que faire si l’information n’est pas claire
Si la lecture est floue, contactez votre banque via le service client ou consultez un support officiel. Demander une confirmation avant une opération évite un rejet ou une erreur de saisie. Mieux vaut prendre une minute de plus que corriger ensuite un paiement mal dirigé.
FAQ – Questions fréquentes sur les coordonnées bancaires
Le code banque est-il le même que l’IBAN ?
Non. L’IBAN est un identifiant plus complet, alors que le code bancaire ne représente qu’une partie des coordonnées. Pour un crédit ou un virement, l’IBAN reste l’information la plus utilisée.
Peut-on faire un virement avec seulement le code banque ?
Non, ce n’est pas suffisant. Un virement demande un identifiant complet, souvent l’IBAN, parfois avec le BIC selon le pays ou le cadre européen.
Où le trouver sur un RIB ou un relevé ?
Il se situe au début de la ligne des coordonnées, avant le code guichet. Sur un document bancaire, il apparaît dans le bloc d’identification du compte.
Quelle différence avec le code guichet ?
Le code banque désigne l’établissement, tandis que le code guichet repère l’agence ou le point de gestion. Les deux se suivent, mais ils n’ont pas la même fonction.
Le BIC sert-il à la même chose ?
Non. Le BIC sert surtout aux paiements internationaux et complète l’IBAN. Il ne remplace pas le code bancaire dans une lecture de RIB.
Pourquoi ces identifiants sont-ils importants pour le crédit ?
Parce qu’un crédit exige des coordonnées fiables pour les remboursements, les prélèvements et le suivi du dossier. Une information bancaire exacte évite les erreurs et sécurise l’opération.