
Comment envoyer de l’argent avec Wero simplement
 Nicolas
•
27 octobre 2026
Quand un paiement entre amis doit aller vite, vous n’avez pas envie de perdre du temps dans des menus compliqués. Faire un wero représente une manière simple d’envoyer de l’argent depuis une application bancaire compatible, sans passer par des étapes inutiles. Ce service facilite les transferts du quotidien, garantit une expérience fluide et assure une meilleure compréhension des paiements instantanés. Vous allez voir comment l’utiliser, ce qu’il faut vérifier avant de valider, et comment éviter les blocages les plus fréquents.
Comprendre Wero avant de l’utiliser
Wero désigne un service de paiement pensé pour simplifier les échanges d’argent du quotidien. Dans la pratique, il sert surtout à transférer rapidement une somme à un proche, depuis une application bancaire ou une interface bancaire compatible. Contrairement à certains usages plus anciens, l’utilisateur n’a pas toujours besoin de saisir un long identifiant bancaire : le parcours est plus direct, plus lisible, et souvent plus rapide. Cette information change la façon d’aborder le paiement entre particuliers, car elle rend le service plus accessible au grand public. Pour approfondir ce sujet, consultez notre guide sur ajouter un bénéficiaire banque postale.
Pour vous, l’intérêt est clair : moins d’étapes, moins d’erreurs, et une solution adaptée aux gestes du quotidien. En actualité, ce service attire l’attention parce qu’il répond à un besoin très concret : envoyer de l’argent sans complexité. Il s’inscrit aussi dans une logique bancaire moderne, où l’application devient le point d’entrée principal. En bref, c’est une information utile si vous cherchez une solution simple et compatible avec vos habitudes.
Ce que Wero change pour les paiements entre particuliers
Le principal changement, c’est la simplicité. Là où un paiement classique demandait parfois plus de saisies et de vérifications, ce service réduit les frictions. Vous pouvez l’utiliser pour régler un dîner partagé, rembourser un ami ou transférer une petite somme après un achat commun. L’application joue alors le rôle d’outil central, avec une information plus claire sur le destinataire et le montant. Pour beaucoup d’utilisateurs, cette évolution donne l’impression de revenir à un geste naturel, presque immédiat.
Pourquoi ce service attire autant d’attention
Ce service attire autant d’attention parce qu’il répond à une attente simple : payer vite, sans se compliquer la vie. Une banque compatible et une application bien configurée suffisent souvent pour démarrer. Le service intéresse aussi parce qu’il s’inscrit dans une actualité où les usages mobiles prennent de plus en plus de place. Et si vous vous demandez pourquoi autant de monde s’y intéresse, la réponse tient en un mot : praticité. Quand le quotidien va vite, une information claire et un service bien pensé font toute la différence.
- Envoyer une petite somme à un proche en quelques gestes
- Recevoir un remboursement sans démarche compliquée
- Utiliser un service bancaire plus simple sur mobile
- Gérer un paiement du quotidien avec moins d’étapes
Réussir son premier envoi pas à pas
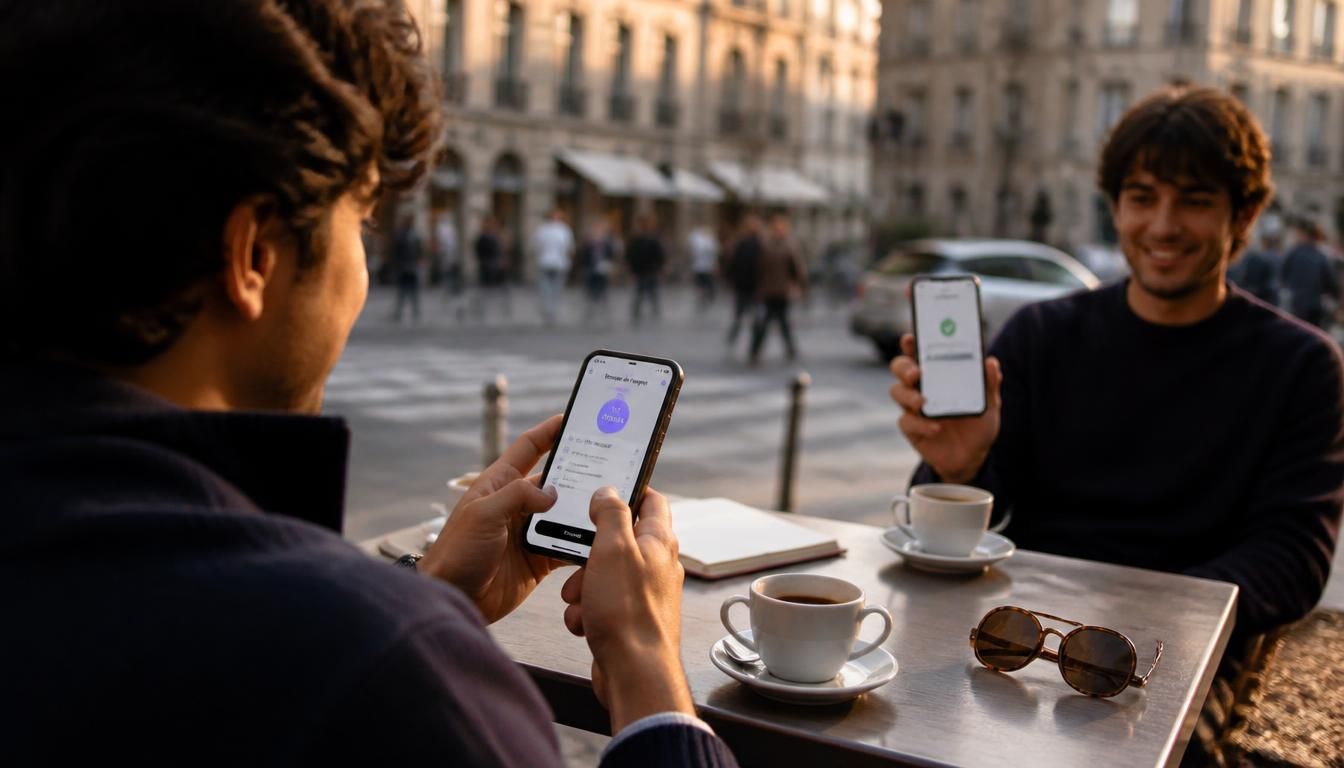
Pour réussir votre premier transfert, commencez dans l’application de votre banque, puis ouvrez l’espace dédié au service. Vous sélectionnez ensuite le destinataire, souvent à partir de son numéro de mobile ou d’un identifiant autorisé par la banque. Après cela, vous saisissez le montant du virement, vérifiez les données affichées, puis vous validez. Cette logique est pensée pour aller vite, mais elle demande tout de même un minimum d’attention. Le client voit généralement un récapitulatif avant confirmation, ce qui aide à éviter les erreurs.
Du côté du destinataire, la réception de l’argent est souvent signalée presque immédiatement, selon les règles de la banque et de l’application. Vous pouvez aussi recevoir une confirmation dans l’interface mobile, ce qui rassure au moment d’envoyer. Le numéro utilisé doit être correct, car une simple faute peut bloquer le virement. Et comme il s’agit d’argent réel, mieux vaut prendre trente secondes pour relire chaque ligne avant de lancer l’opération.
Les gestes à suivre dans l’application
Dans l’application, le parcours reste généralement très simple : ouvrir le service, choisir le contact, saisir le montant et confirmer. Si vous utilisez un mobile, gardez votre téléphone à portée de main pour recevoir le code de validation ou l’alerte de sécurité. La banque peut demander une vérification supplémentaire, surtout lors du premier usage. Pour envoyer sans stress, avancez étape par étape et gardez en tête que chaque écran sert à sécuriser le virement.
Ce que vérifier avant de confirmer le transfert
Avant de valider, relisez le numéro du destinataire, le montant indiqué et le nom affiché dans l’application. Vérifiez aussi que votre banque autorise bien ce type d’envoi. Si le doute persiste, annulez et recommencez : mieux vaut perdre dix secondes que transférer l’argent au mauvais contact. Une bonne habitude consiste à contrôler l’écran final comme si vous prépariez un virement plus classique. Cette vérification simple évite bien des soucis.
- Ouvrir l’application bancaire compatible
- Choisir le contact ou le numéro du destinataire
- Saisir le montant exact du virement
- Contrôler les informations affichées à l’écran
- Valider l’opération et attendre la confirmation
Les conditions à remplir avant d’activer le service
Avant de pouvoir utiliser ce service, il faut vérifier plusieurs points techniques et bancaires. D’abord, votre banque doit être compatible, car toutes ne proposent pas encore l’option au même moment. Ensuite, l’application bancaire doit être à jour, sinon le service peut rester invisible. Enfin, certains comptes nécessitent une activation préalable dans l’espace client. Cette information est essentielle, car un besoin de configuration initiale explique souvent pourquoi l’option n’apparaît pas tout de suite.
Vous devez aussi pouvoir accéder à votre ligne bancaire sans difficulté, avec des identifiants valides et un appareil mobile fonctionnel. Si la demande d’activation est proposée, suivez-la pas à pas, car elle conditionne l’usage du service. Dans certains cas, la banque affiche l’option seulement après mise à jour ou connexion renouvelée. Le besoin d’un environnement compatible n’a rien d’anormal : il s’agit simplement de préparer le terrain pour que l’usage soit fluide ensuite.
| Condition | Ce qu’il faut vérifier | Impact sur l’usage |
|---|---|---|
| Banque compatible | Présence de l’option dans l’application | Accès au service |
| Application à jour | Version installée sur mobile | Affichage correct des fonctions |
| Activation initiale | Demande dans l’espace bancaire | Possibilité d’utiliser le service |
Comment savoir si sa banque est compatible
Le plus simple est de consulter l’application bancaire ou l’espace en ligne de votre banque. Si la fonctionnalité est compatible, elle apparaît souvent dans les moyens de paiement ou les transferts. Vous pouvez aussi chercher une information officielle dans la rubrique d’aide. Quand l’option n’est pas visible, cela ne veut pas forcément dire que tout est bloqué : parfois, le déploiement se fait progressivement. Une banque peut donc rendre le service disponible par étapes, selon les profils de clients.
Que faire si l’option n’apparaît pas encore
Si l’option n’apparaît pas, commencez par mettre à jour l’application bancaire, puis reconnectez-vous. Vérifiez aussi si votre compte remplit bien les conditions d’accès. En cas de doute, la banque peut fournir une information utile via l’assistance ou l’espace client. Il arrive qu’un service soit disponible pour certains utilisateurs seulement, le temps de finaliser le déploiement. Dans ce cas, il faut patienter ou suivre les consignes officielles sans multiplier les essais.
Wero, l’héritier de Paylib et des usages du quotidien
Depuis octobre, beaucoup d’utilisateurs voient Wero comme la nouvelle solution qui prend le relais des usages autrefois associés à Paylib. Pour l’utilisateur français, le changement se traduit surtout par une nouvelle application ou une nouvelle interface bancaire, tout en gardant l’idée d’un transfert simple. Cette solution vise les gestes du quotidien : rembourser un proche, envoyer de l’argent après un repas, ou régler un petit cas pratique sans sortir sa carte. La transition peut sembler discrète, mais elle modifie la manière d’utiliser son mobile pour les paiements entre particuliers.
Ce qui change vraiment, c’est l’organisation de l’expérience. La banque peut proposer une interface plus moderne, avec un parcours mieux intégré à l’application. Dans certains cas, l’utilisateur retrouve des habitudes proches de celles qu’il connaissait déjà, mais avec une présentation différente. Cette solution reste donc utile pour plusieurs cas concrets, surtout quand il faut agir vite. Et comme l’usage se fait souvent sur mobile, le confort d’utilisation devient un argument important.
Ce qui change pour les anciens utilisateurs
Si vous aviez déjà pris l’habitude d’envoyer de l’argent via une ancienne interface, le principal changement concerne l’application et les écrans de validation. Le service reste centré sur les mêmes gestes utiles, mais la présentation peut évoluer. Cela demande parfois un petit temps d’adaptation, surtout au premier usage. Une fois les nouveaux repères compris, l’utilisation redevient très naturelle. Le plus important est de repérer où se trouvent les options d’envoi, de réception et de confirmation.
Les situations où Wero est le plus utile
Wero est particulièrement utile quand vous devez agir vite et simplement. Il sert bien pour un remboursement entre amis, un partage de note, un petit transfert d’argent ou un paiement du quotidien. Dans ces cas, la rapidité compte autant que la lisibilité. Vous pouvez aussi l’utiliser quand vous voulez éviter des démarches plus longues dans votre banque. Le service devient alors une solution pratique, surtout si vous utilisez déjà votre application bancaire pour gérer vos usages courants.
- Rembourser un proche après un déjeuner
- Envoyer de l’argent pour un achat partagé
- Régler un petit cas du quotidien depuis le mobile
- Recevoir rapidement une somme sans complexité
Sécurité, fiabilité et bonnes pratiques à connaître
La sécurité reste un point central dès qu’il s’agit d’argent. Avec ce type de service, la banque met en place des vérifications pour limiter les erreurs et protéger les données bancaires. Selon l’application, vous pouvez être amené à confirmer l’opération par authentification, code ou validation renforcée. Cette sécurité n’est pas là pour compliquer le parcours, mais pour éviter qu’un paiement parte au mauvais destinataire. Il faut donc garder un œil attentif sur chaque écran avant de confirmer.
Votre donnée personnelle et vos informations bancaires doivent rester protégées, ce qui signifie aussi que vous devez éviter de partager vos accès. Si un problème survient, il vaut mieux contacter l’aide de la banque rapidement plutôt que de multiplier les essais. Un blocage peut venir d’un détail simple : numéro mal saisi, application obsolète ou service mal activé. En pratique, la meilleure sécurité repose souvent sur votre vigilance au moment de valider.
Les vérifications à faire avant d’envoyer l’argent
Avant chaque envoi, relisez le numéro du contact, le montant et le nom affiché dans l’application. Vérifiez aussi que la banque reconnaît bien le destinataire prévu. Cette sécurité de base évite la plupart des erreurs. Pensez également à contrôler que votre téléphone est à jour, car une version ancienne peut provoquer un problème d’affichage. Une vérification rapide prend peu de temps, mais elle protège votre argent et vos données.
Comment réagir en cas de souci ou de blocage
Si un problème apparaît, commencez par fermer puis rouvrir l’application. Ensuite, contrôlez la connexion, les mises à jour et les paramètres de votre banque. Si le blocage continue, utilisez l’aide officielle plutôt que d’insister. Il est aussi possible qu’une vérification automatique suspende temporairement l’opération. Dans ce cas, suivez les consignes affichées et conservez toute information utile sur la transaction. Une réponse rapide permet souvent de résoudre le souci sans stress.
- Vérifier le destinataire avant chaque validation
- Mettre à jour l’application bancaire régulièrement
- Ne jamais partager vos codes personnels
- Contacter l’aide dès qu’un blocage persiste
Comparer Wero aux autres moyens de transfert
Face au virement bancaire classique, ce service se distingue par sa rapidité d’usage dans l’application. Un virement traditionnel peut demander plus d’informations, alors qu’ici le parcours est souvent plus direct. Côté frais, la banque peut appliquer des règles différentes selon la solution utilisée, ce qui mérite d’être vérifié dans votre espace en ligne. Pour un besoin ponctuel, vous pouvez préférer l’outil le plus simple ; pour un transfert plus formel, le virement reste parfois plus adapté.
Par rapport à d’autres solutions de paiement mobile, l’intérêt principal tient à l’intégration bancaire. Vous utilisez votre application habituelle, sans multiplier les interfaces. Une carte peut rester utile pour les achats en magasin, mais elle n’offre pas le même usage pour un remboursement entre particuliers. En pratique, tout dépend de votre besoin : rapidité, compatibilité, ou simplicité d’utilisation. Et si votre banque propose déjà cette solution, vous pouvez l’utiliser sans changer vos habitudes.
Quand Wero est plus pratique qu’un virement classique
Wero devient plus pratique quand vous voulez envoyer une somme rapidement, sans passer par un long formulaire. L’application bancaire suffit souvent, ce qui simplifie l’action. Pour un remboursement entre proches, cette solution est souvent plus fluide qu’un virement bancaire classique. Vous gagnez du temps, surtout si le destinataire est déjà enregistré ou facilement identifiable. Dans ce cas, l’usage mobile prend tout son sens.
Dans quels cas une autre solution reste préférable
Une autre solution peut rester préférable si vous devez faire un transfert plus structuré, conserver une trace détaillée ou utiliser une carte pour un achat immédiat. Certains utilisateurs préfèrent aussi le virement classique lorsqu’ils veulent un cadre plus habituel dans leur banque. Si votre besoin est très ponctuel, regardez la compatibilité, les frais éventuels et la facilité d’utilisation avant de choisir. Le bon outil dépend toujours du contexte.
- Choisir la solution la plus rapide pour un petit transfert
- Utiliser le virement classique pour un besoin plus formel
- Vérifier les frais avant de valider
- Privilégier l’application la plus simple à utiliser
FAQ – Questions fréquentes sur Wero
Comment savoir si ma banque est compatible ?
Vérifiez dans votre application bancaire ou sur la ligne d’aide officielle de votre banque. Si le service est compatible, l’option apparaît souvent dans les paiements ou les transferts.
Pourquoi l’option n’apparaît-elle pas dans mon application ?
Le problème vient souvent d’une application non mise à jour, d’un compte non éligible ou d’un déploiement encore progressif. Une information officielle de la banque aide à lever le doute.
Que faire si l’envoi d’argent échoue ?
Contrôlez le numéro, le montant et la connexion mobile, puis relancez l’application. Si le problème continue, contactez l’aide de votre banque avec les détails de la demande.
Faut-il un IBAN pour recevoir un paiement ?
Selon le service et la banque, la réception peut se faire sans saisir un IBAN à chaque fois. Consultez l’information affichée dans l’application pour savoir comment recevoir l’argent.
Comment activer le service pour la première fois ?
Ouvrez l’application bancaire, repérez l’option dédiée, puis suivez la demande d’activation. Si vous hésitez, l’aide de la banque ou l’e-mail de confirmation peut vous guider.
Où trouver de l’aide si j’ai un problème ?
Commencez par la FAQ de votre banque, puis utilisez l’assistance en ligne si besoin. En cas de blocage, le service client peut vous donner une réponse adaptée à votre situation.
Le service fonctionne-t-il sur mobile et en ligne ?
Oui, l’usage se fait généralement dans l’application mobile et parfois dans l’espace bancaire en ligne. Vérifiez simplement que votre banque propose bien cette solution sur les deux supports.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque