
Code BIC d’une banque : où le trouver et l’utiliser
 Nicolas
•
19 octobre 2026
Un virement réussi commence toujours par une bonne identification bancaire. Quand vous envoyez de l’argent, une simple erreur peut retarder l’opération, voire la bloquer. Le code BIC d’une banque est justement l’élément qui aide à reconnaître l’établissement destinataire et à sécuriser l’envoi. Dans cet article, vous allez voir où le trouver, à quoi il sert et comment l’utiliser sans stress, avec une explication simple, utile et facile à suivre.
Le code BIC d’une banque est un repère essentiel dans la finance quotidienne, surtout dès qu’un paiement dépasse les frontières. En quelques minutes, vous pouvez comprendre son rôle, savoir où le chercher sur vos documents et éviter les confusions avec d’autres identifiants bancaires.
Comprendre le code BIC sans jargon
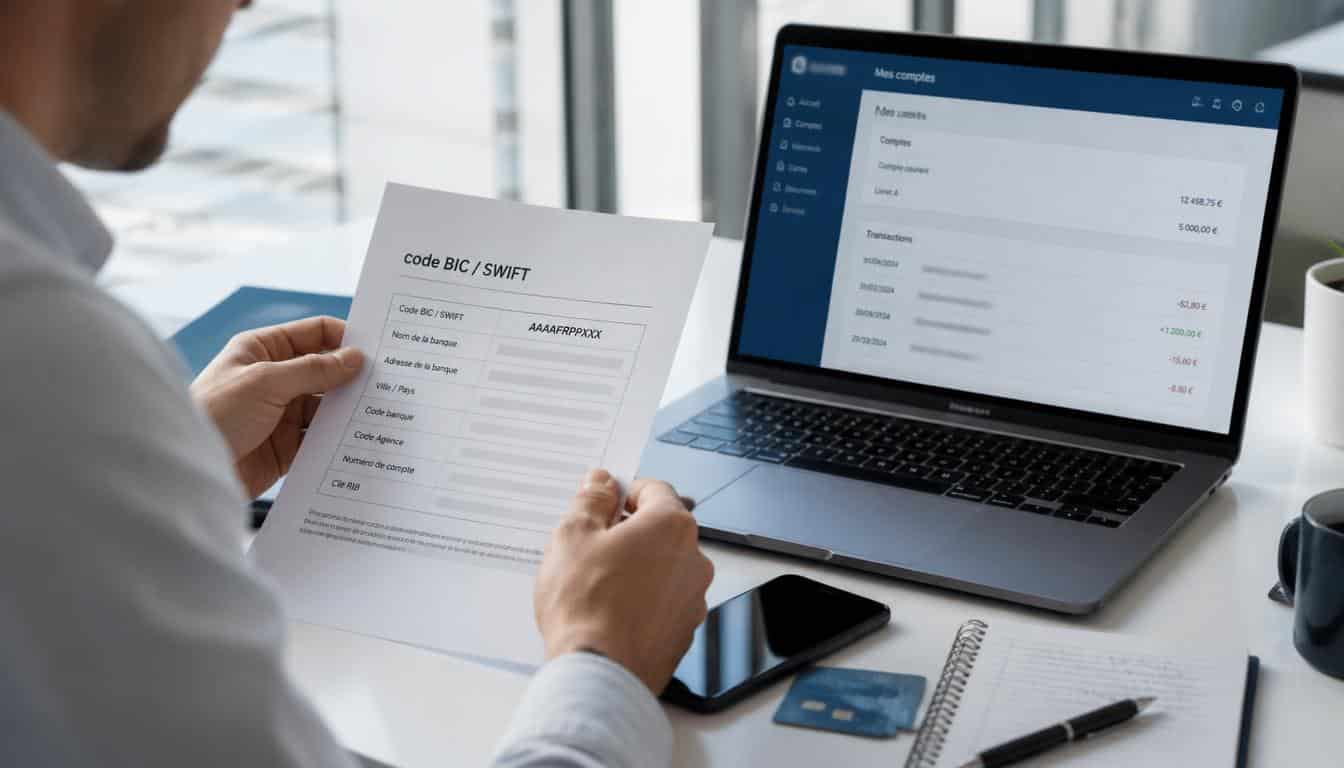
Le bic est un code bancaire court qui sert à reconnaître une banque de façon précise, surtout pour un usage international. Pour un débutant, il aide à savoir vers quelle banque l’argent part, sans entrer dans un vocabulaire financier compliqué. Cette information reste utile quand on se pose une question simple: quel identifiant faut-il pour simplifier un envoi? Le codeswift, souvent associé au bic, joue le même rôle pratique dans le réseau bancaire mondial. En complément, découvrez bic swift iban.
Imaginez ce code comme une lettre d’adresse pour votre banque: il permet d’identifier la bonne destination, même à l’échelle mondial. Lors d’un transfert international, ce code évite les hésitations et aide à savoir où l’argent doit arriver.
Ce que signifie vraiment ce code bancaire
- Le codebic identifie une banque de manière unique.
- Il sert à savoir quelle banque reçoit l’opération.
- Il facilite un envoi international sans confusion.
- Il donne une information pratique au moment du transfert.
Dans une opération simple, ce repère aide à éviter une erreur de destination et à garder un suivi clair.
Pourquoi on l’associe souvent à SWIFT
On parle souvent de swift parce que ce réseau a structuré l’échange des messages entre banques. Le codebic en est la forme la plus connue pour identifier un établissement. Cette association rassure, car elle relie un besoin concret à un standard reconnu.
Une image simple pour le retenir
Retenez-le comme un code postal bancaire: il ne dit pas tout, mais il permet d’identifier rapidement la bonne banque. Pour un virement vers l’étranger, cette petite suite de caractères devient un vrai point de repère.
Où trouver l’identifiant bancaire sur un RIB ou dans l’espace client
Pour retrouver un code, commencez par le rib, car c’est souvent la source la plus simple. Vous pouvez aussi regarder l’iban, qui contient une partie d’identification utile à la banque. Dans l’espace client, la donnée apparaît souvent à côté du nom de l’établissement. Sur certains relevés, une ligne dédiée affiche ce repère avec d’autres informations. Si vous avez une carte ou un formulaire bancaire, la même donnée peut être reprise pour une validation rapide et pratique. Pour approfondir ce sujet, consultez notre guide sur code de banque credit agricole.
En minute, vous pouvez vérifier trois éléments: le nom de la banque, l’iban et le rib. Cette recherche devient plus simple si votre espace personnel affiche clairement les coordonnées du compte. Pour savoir si le code est bon, comparez toujours la donnée affichée avec le document officiel.
Sur quels documents le repérer en priorité
- Le rib papier ou PDF.
- L’iban affiché dans l’espace client.
- Un relevé de compte récent.
- Un formulaire de virement déjà prérempli.
- Une page d’information bancaire interne.
Comment le retrouver quand on connaît seulement le nom de la banque
Si vous n’avez que le nom de la banque, lancez une recherche dans l’espace client ou sur le document de compte. Le rib reste la meilleure base, car il rassemble les données de paiement. Une seconde recherche permet souvent de retrouver le bon identifiant sans détour.
| Identifiant | Rôle |
|---|---|
| RIB | Coordonnées bancaires complètes |
| IBAN | Numéro du compte pour les paiements |
| BIC | Code d’identification de la banque |
Les vérifications utiles avant de l’utiliser
Avant toute validation, contrôlez le nom de la banque, le pays associé et la cohérence de la donnée. Un code mal recopié peut créer une attente inutile. Mieux vaut vérifier une fois de plus que corriger après coup.
Comment utiliser ce code dans un virement en toute sécurité
Dans un virement, le code sert à guider la banque vers le bon destinataire. Pour un transfertinternational, il devient souvent indispensable, surtout si l’argent circule entre deux systèmes différents. En zone SEPA, la condition peut être plus simple, mais le code reste fréquent selon la banque et la transaction. Quand une devise change, les frais et le taux peuvent aussi varier, ce qui renforce l’intérêt d’une validation attentive. Un bon usage permet de sécuriser le parcours de l’argent.
Vous pouvez utiliser ce code pour un paiement fournisseur, un envoi familial ou un transfert vers l’étranger. Dans chaque condition, la transaction doit être relue avant envoi. Si la devise change, le taux appliqué peut influencer le montant final. C’est là que la bonne saisie du code aide à sécuriser l’opération et à éviter des frais imprévus.
Quand le code devient indispensable
- Pour un virement vers une banque étrangère.
- Pour un transfert hors zone SEPA.
- Pour une transaction en devise étrangère.
- Pour une opération où l’argent part vers un compte inconnu.
- Pour une validation de paiement international.
- Pour contrôler les frais avant l’envoi.
Les erreurs de saisie à éviter
Un code inversé, une lettre manquante ou une condition mal remplie peuvent bloquer le transfert. Une banque peut alors rejeter la transaction ou demander une nouvelle validation. Sur un envoi international, l’impact est parfois plus long à corriger.
Ce qu’il faut contrôler avant validation
Avant d’envoyer l’argent, relisez le code, la devise et le nom de la banque. Cette dernière validation prend peu de temps et évite des frais supplémentaires. Si un doute subsiste, mieux vaut suspendre la transaction.
Les bonnes pratiques pour vérifier un code bancaire avant envoi
Une bonne vérification commence par la recherche du code sur une source fiable de la banque. Ensuite, comparez le nom affiché, le pays et la structure du code. En français, on oublie parfois une lettre ou on confond deux caractères proches. Pourtant, une simple recherche bien faite permet de vérifier rapidement si le code est cohérent. Cette étape reste pratique pour toute validation avant un envoi international, surtout quand on veut savoir si la donnée est vraiment à jour.
Pour simplifier la lecture, gardez en tête qu’un code cohérent doit correspondre à la bonne banque, au bon pays et à la bonne lettre de fin. Si la recherche donne un résultat étrange, reprenez la vérification depuis le début. En cas de doute, ne lancez pas la transaction tout de suite: mieux vaut corriger avant la validation.
Les contrôles à faire en moins d’une minute
- Relire le code caractère par caractère.
- Comparer le pays avec celui de la banque.
- Contrôler le nom associé au code.
- Faire une seconde recherche si nécessaire.
- Vérifier la cohérence avant validation.
Comment reconnaître un code cohérent
Un code cohérent correspond à une banque connue, à un pays plausible et à une structure régulière. En français, la lettre finale peut aider à distinguer un siège d’une agence. Cette vérification reste simple si vous prenez le temps de comparer les données.
Que faire en cas de doute sur le bon code
Si la recherche ne vous convainc pas, recommencez avec une autre source officielle de la banque. Une nouvelle vérification permet souvent de lever le doute. Mieux vaut attendre que créer une erreur de saisie.
FAQ – Questions fréquentes sur l’identifiant bancaire
Le BIC est-il toujours demandé pour un virement ?
Non, pas toujours. Pour un virement selon la banque et la destination, l’iban peut suffire. Mais le bic reste souvent demandé pour une opération international ou pour une meilleure validation.
Quelle différence entre BIC, IBAN et RIB ?
Le rib rassemble les coordonnées du compte, l’iban identifie le compte, et le bic identifie la banque. Ces trois codes sont liés, mais ils n’ont pas le même rôle.
Comment retrouver rapidement le BIC d’une banque ?
Commencez par le rib ou l’iban, puis faites une recherche dans l’espace client. Vous pouvez aussi vérifier le document officiel de la banque pour obtenir le bon code.
Le code SWIFT est-il la même chose que le BIC ?
Dans la pratique, on les associe souvent. Le swift désigne le réseau, tandis que le bic sert de code d’identification. Pour l’utilisateur, les deux notions renvoient à la même logique bancaire.
Que faire si le code semble incorrect ?
Arrêtez la validation, refaites la recherche et comparez le code avec le document de la banque. Si le doute persiste, ne lancez pas le virement et contrôlez à nouveau l’iban et le bic.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque