IBAN en France : structure, rôle et utilisation
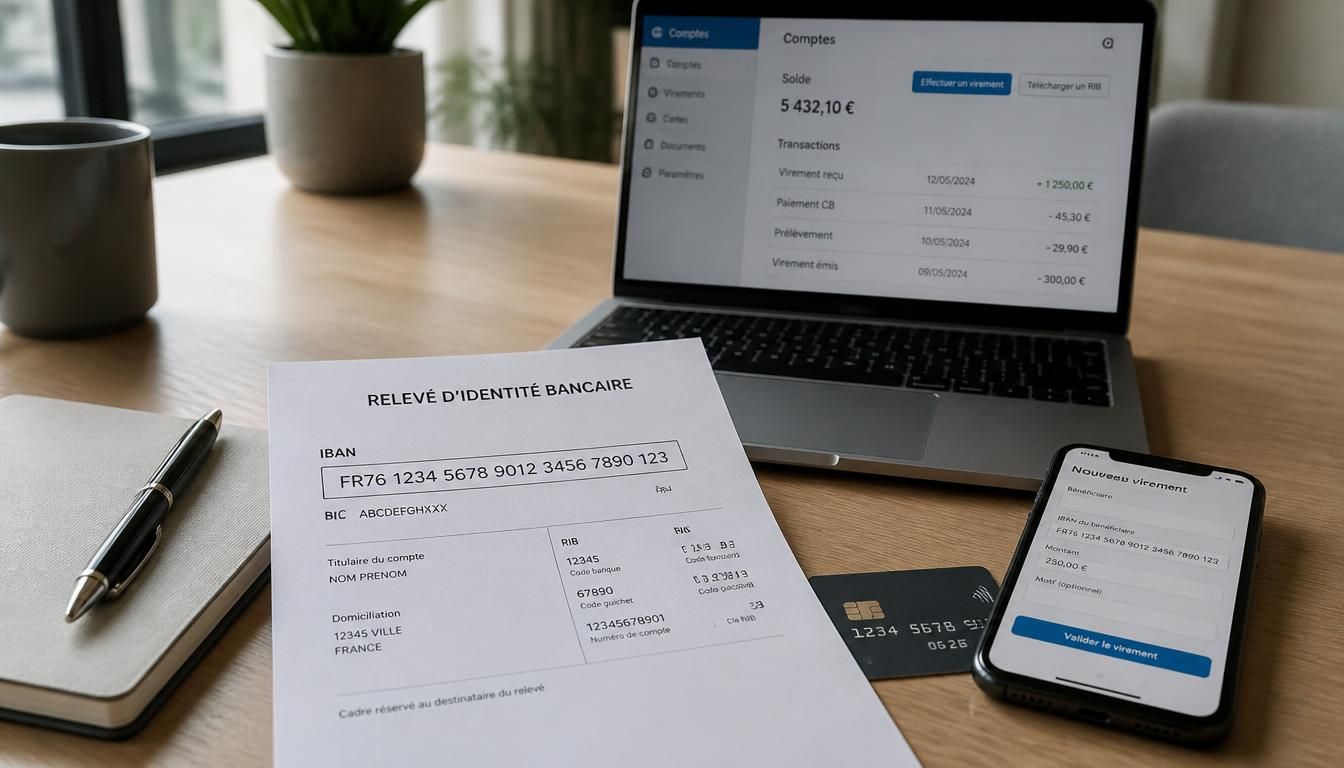
Un virement qui tarde, un prélèvement qui passe mal, et la question revient vite : comment être sûr de donner la bonne référence ? En pratique, l’iban en france représente l’identifiant qui permet de relier un compte à une opération précise. Il est essentiel dans un cadre bancaire, car il facilite les échanges entre établissements, assure une saisie fiable et garantit une transaction plus sûre. Dans ce guide, vous allez comprendre son rôle, sa structure et les bons réflexes pour l’utiliser sans erreur.
L’IBAN en France désigne donc un code standardisé qui sert à identifier un compte pour les virements et les prélèvements. Il ne remplace pas tout, mais il simplifie la vie au quotidien, surtout quand vous devez transmettre une information bancaire sans ambiguïté.
Qu’est-ce qu’un identifiant bancaire et pourquoi il compte
Un iban est une référence bancaire unique qui aide à reconnaître un compte lors d’une transaction. Contrairement au simple numéro de compte, il ajoute un code structuré, pensé pour l’usage bancaire moderne. Dans une banque, ce format est devenu le point de départ des virements et des prélèvements. C’est une information essentielle, car elle permet d’identifier le bon destinataire sans confusion. Vous pouvez utiliser cet identifiant pour trois usages principaux : envoyer de l’argent, recevoir un virement, mettre en place un prélèvement. Sans lui, la transaction bancaire perd en fiabilité. Pour approfondir ce sujet, consultez notre guide sur bic swift iban.
Le code joue aussi un rôle de filtre : il aide la banque à vérifier que la donnée saisie correspond bien à un compte réel. En clair, l’iban n’est pas un détail technique, mais un repère essentiel pour toute opération bancaire. En complément, découvrez b.i.c banque.
Pourquoi ce code est devenu indispensable
Le code s’est imposé parce qu’il standardise l’information bancaire d’un établissement à l’autre. Avant lui, chaque banque utilisait ses propres repères, ce qui compliquait la transaction. Aujourd’hui, l’iban réduit les erreurs, accélère le traitement et sécurise la circulation des fonds. Pour vous, cela signifie moins d’hésitation au moment de transmettre un identifiant. Dans une banque, ce format est aussi pratique pour automatiser les contrôles et fluidifier les échanges entre comptes. Vous pourriez également être intéressé par code de banque credit agricole.
Ce qu’il permet d’identifier dans une opération bancaire
Lors d’une transaction, l’iban sert à identifier le compte bénéficiaire, mais aussi à relier l’opération à la bonne banque. Ce code bancaire donne donc une information précise sur l’origine et la destination des fonds. Il ne dit pas tout sur le titulaire, mais il suffit souvent à assurer un traitement correct. C’est pour cela qu’il est devenu un repère essentiel dans les usages bancaires du quotidien. Pour aller plus loin, lisez différence entre rib et numéro de compte.
Lire la structure d’un IBAN français sans se tromper
Un iban français suit une logique simple à lire une fois qu’on connaît ses blocs. Il commence par le pays, puis vient un code de contrôle, avant les éléments liés à la banque et au compte. La longueur varie selon le pays, mais le format français reste stable et lisible. Chaque caractère a une fonction, et chaque chiffre de contrôle sert à valider la cohérence de l’ensemble. En pratique, vous pouvez lire cet iban comme une suite de composantes organisées, et non comme une suite de caractères au hasard. C’est ce qui le rend facile à vérifier.
Le format technique est souvent présenté sans espace, alors que la version lisible est découpée pour faciliter la lecture. Cette différence aide à repérer plus vite une erreur de saisie dans un iban.
| Composante | Rôle |
|---|---|
| Code pays | Indique le pays d’émission |
| Chiffres de contrôle | Vérifient la cohérence |
| Banque et guichet | Orientent vers l’établissement |
| Compte | Identifie le compte concerné |
Les blocs qui composent un IBAN en France
Dans un iban, chaque bloc a une fonction précise. Le code pays ouvre la lecture, les chiffres de contrôle suivent, puis viennent les données de banque et de compte. Cette composante française est standardisée pour que la lecture reste claire d’un établissement à l’autre. Si vous comparez plusieurs formats, vous verrez que l’élément fixe au début facilite l’identification rapide du pays et du type d’opération.
Comment repérer le pays et les chiffres de contrôle
Le pays apparaît au début sous forme de lettres, et les chiffres de contrôle arrivent juste après. Sur un iban, ce contrôle sert à vérifier que la séquence est cohérente. Si un chiffre manque ou change, le système peut détecter l’anomalie. Cette lecture par caractère est donc utile pour éviter une erreur avant l’envoi d’un virement.
Où trouver son IBAN et comment le récupérer rapidement
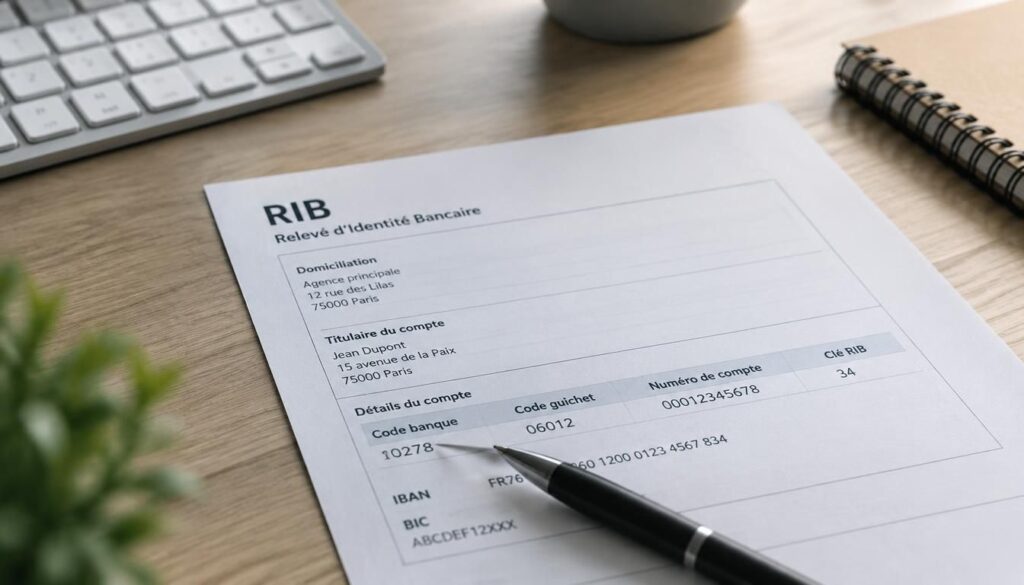
Pour ouvrir un compte ou préparer un paiement, il faut souvent retrouver son iban sans perdre de temps. Le plus simple est de consulter un rib, car ce document bancaire affiche généralement le numéro de compte et l’identifiant complet. Vous pouvez aussi le voir dans l’espace client de votre banque, sur un relevé ou dans une application mobile. Pour un particulier comme pour un professionnel, la donnée est la même : il s’agit d’une information bancaire à transmettre avec soin. Retenez surtout que le rib reste un support pratique pour le retrouver vite.
Si vous devez ouvrir un dossier de paiement, vérifiez toujours que le numéro affiché correspond bien au bon compte. Cette donnée bancaire peut aussi être copiée depuis un relevé, puis utilisée pour un transfert ou une domiciliation.
- Sur un rib papier ou numérique, dans la zone dédiée au compte.
- Dans l’espace client de votre banque, rubrique comptes ou coordonnées bancaires.
- Sur un relevé bancaire, souvent en tête ou en pied de page.
- Dans l’application bancaire, via la fiche du compte à ouvrir ou consulter.
Dans les documents bancaires du quotidien
Le rib reste le document le plus direct pour retrouver un iban. Vous y voyez le numéro, les repères du compte et souvent une mise en forme prête à l’emploi. Dans la vie bancaire courante, ce support évite d’ouvrir plusieurs menus ou de chercher une donnée dans un long relevé. Pour un professionnel, c’est aussi utile quand un client demande une information bancaire rapidement.
Dans l’espace client ou l’application mobile
Dans l’espace client, l’iban est souvent accessible en quelques clics. La banque le place généralement dans la fiche du compte, avec les options pour le copier ou l’envoyer. Si vous utilisez l’application mobile, la même donnée apparaît souvent au même endroit que le rib dématérialisé. Cela permet de retrouver le numéro sans attendre un document papier.
Utiliser l’IBAN pour un virement ou un prélèvement en toute fluidité
Un iban sert surtout quand il faut faire circuler de l’argent sans ambiguïté. Pour un virement, il permet d’envoyer les fonds vers le bon bénéficiaire ; pour un prélèvement, il autorise le débit automatique depuis le compte concerné. Dans les deux cas, la transaction repose sur une identification claire. Vous devez donc transmettre le bon numéro au bon moment, surtout si plusieurs bénéficiaires sont liés à vos paiements. L’utilisation devient très simple dès que l’on comprend que l’iban ne sert pas à payer seul, mais à orienter correctement l’opération bancaire.
Le code ne suffit pas toujours à lui seul : selon le contexte, il peut être demandé avec un nom de bénéficiaire ou une référence de mandat. C’est ce duo qui aide à effectuer une transaction sans blocage.
- Pour envoyer de l’argent à un bénéficiaire sans confusion.
- Pour recevoir un virement sur le bon compte.
- Pour autoriser un prélèvement récurrent lié à un service.
Pour recevoir un virement sans erreur
Quand vous recevez un virement, l’iban doit être transmis au bénéficiaire exact. Une simple inversion de caractère peut diriger l’argent vers un autre compte ou bloquer l’opération. Dans ce cas, le bénéficiaire doit recopier la donnée avec attention. C’est la base d’un transfert fluide et d’une bonne circulation des fonds.
Pour mettre en place un prélèvement récurrent
Pour un prélèvement, l’iban permet d’identifier le compte à débiter de façon régulière. L’établissement du créancier s’appuie ensuite sur cette information pour effectuer les retraits prévus. Si vous changez de compte, il faut mettre à jour la donnée pour éviter un rejet. Là encore, le bénéficiaire du prélèvement doit disposer du bon identifiant.
Vérifier, sécuriser et éviter les erreurs de saisie
La validation d’un iban est cruciale avant toute opération. Vous pouvez vérifier la structure à l’œil, puis laisser un système de validation automatique confirmer la cohérence du code. Ce double contrôle est essentiel pour assurer une transaction correcte. Une erreur de saisie, un chiffre manquant ou un caractère déplacé peuvent rendre l’iban invalide. La sécurité repose donc sur une validation simple, mais rigoureuse. Avant d’envoyer de l’argent, prenez toujours quelques secondes pour relire le code et vérifier le bénéficiaire.
Le contrôle manuel reste utile, mais la validation automatique est souvent plus fiable pour détecter une erreur invisible. Cette étape est cruciale, surtout quand les fonds doivent partir vite ou quand le montant est important.
- Oublier un chiffre ou inverser deux caractères.
- Confondre un code bancaire avec un autre identifiant.
- Copier un iban tronqué depuis un message ou un document.
Les signes qu’un IBAN est mal saisi
Un iban mal saisi présente souvent une longueur incohérente, un caractère interdit ou un contrôle qui ne passe pas. Si le code ne respecte pas le format attendu, la validation échoue rapidement. Dans ce cas, mieux vaut corriger avant d’envoyer quoi que ce soit. Le système peut refuser l’opération, mais il vaut mieux détecter l’erreur soi-même.
Les vérifications à faire avant d’envoyer de l’argent
Avant un virement, vérifiez le nom du bénéficiaire, la cohérence du code et la présence de tous les caractères. Ce contrôle simple permet d’éviter une erreur coûteuse. Si vous utilisez un iban copié-collé, relisez-le une seconde fois. C’est souvent le meilleur moyen d’assurer une validation propre et rapide.
Comprendre les différences avec le BIC, le RIB et les usages internationaux
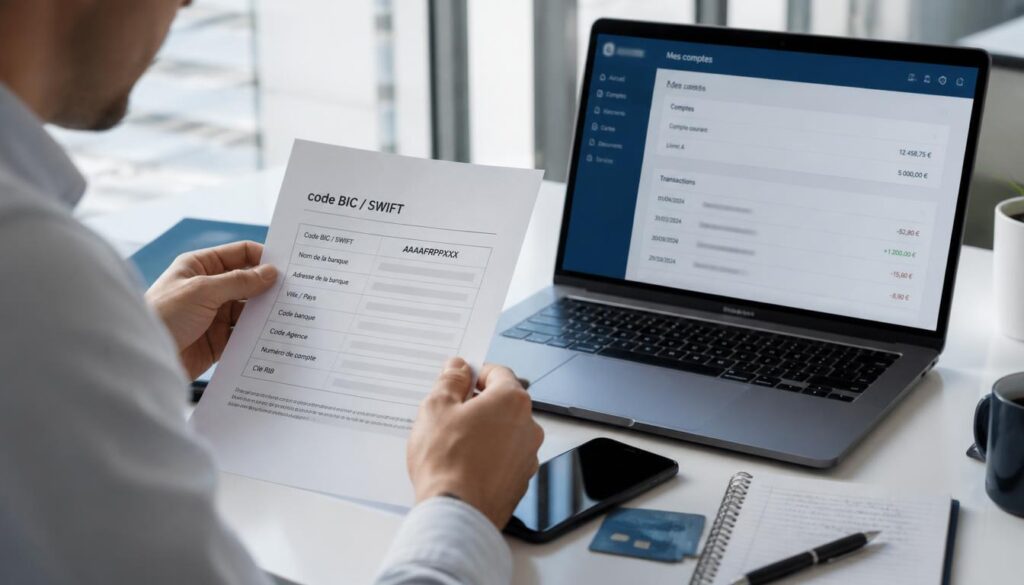
L’iban, le bic et le rib sont proches, mais ils ne jouent pas le même rôle. Le rib désigne un ensemble d’informations nationales, tandis que l’iban sert d’identification standardisée pour les paiements nationaux et internationaux. Le bic, lui, complète l’opération en indiquant la banque dans un cadre international. En France, on demande souvent l’iban pour un virement, et le bic peut encore être utile selon le pays ou l’opération. Ce trio financier simplifie l’échange entre systèmes bancaires et rend les transferts plus lisibles.
Dans une opération internationale, le bic aide à localiser la banque, alors que l’iban identifie le compte. Cette utilisation conjointe reste pratique pour les paiements entre pays et pour les échanges financiers plus larges.
IBAN, BIC et RIB : comment les distinguer
Le rib est un document ou un ensemble de références, l’iban est le code de compte, et le bic est le code de banque. Si vous devez transmettre une information bancaire, vous n’utilisez pas toujours les trois. En France, l’iban suffit souvent pour un usage national, mais le bic peut être demandé dans certains contextes internationaux.
Pourquoi le format facilite les paiements internationaux
Le standard international rend les opérations plus lisibles d’un pays à l’autre. Grâce à l’iban et au bic, une banque peut traiter un échange financier sans traduire chaque format local. Cette uniformisation réduit les erreurs et accélère la transaction. Pour vous, cela signifie un cadre plus clair, que l’opération soit nationale ou internationale.
FAQ – Questions fréquentes sur l’IBAN et les opérations bancaires
Où trouver son IBAN sur un document bancaire ?
Sur un rib, l’iban apparaît généralement dans la zone des coordonnées du compte. Vous pouvez aussi le retrouver sur un relevé ou dans l’espace client de votre banque.
Un IBAN suffit-il pour faire un virement ?
Dans la plupart des cas, oui pour l’identification du compte, mais certaines opérations demandent aussi un nom de bénéficiaire ou une référence complémentaire.
Quelle différence entre IBAN et BIC ?
L’iban identifie le compte, tandis que le bic identifie la banque dans un contexte souvent international. Les deux peuvent être demandés ensemble selon l’opération.
Peut-on communiquer son IBAN sans risque ?
Oui, en général, car il sert à recevoir de l’argent. Il faut surtout éviter de le transmettre à n’importe qui et vérifier le contexte de demande.
Comment vérifier qu’un IBAN est correct ?
Relisez la longueur, les caractères et les chiffres de contrôle. Si possible, utilisez un outil de validation ou le système de votre banque pour confirmer l’exactitude.