
Code de banque du Crédit Agricole : où le trouver ?
 Nicolas
•
2 septembre 2026
Quand un virement bloque ou qu’un formulaire bancaire vous demande une référence précise, vous avez besoin d’un repère clair, pas d’un jargon de plus. Le code de banque du Crédit Agricole est un identifiant qui permet de reconnaître l’établissement, de sécuriser les opérations et d’éviter les erreurs de saisie. Il facilite la lecture d’un RIB, garantit la bonne orientation d’un crédit ou d’un transfert, et assure une vérification rapide du compte. Bref, ce numéro devient essentiel dès qu’il faut agir vite et sans se tromper.
Dans la pratique, vous le croisez souvent avant un paiement, un ajout de bénéficiaire ou une demande de transfert international avec swift. Le bon réflexe consiste à savoir où le lire, comment le relier à l’IBAN et pourquoi il varie selon la caisse régionale. Une fois ces bases comprises, tout devient plus simple, même si vous n’êtes pas familier avec les identifiants bancaires.
Comprendre le rôle du code bancaire au Crédit Agricole
À quoi sert un identifiant bancaire dans les opérations courantes
Le code bancaire du Crédit Agricole sert à identifier précisément la banque lors d’une opération, qu’il s’agisse d’un virement, d’un prélèvement ou d’une vérification de coordonnées. Dans le quotidien, ce code aide la banque à retrouver le bon compte, à relier une information à la bonne agence et à limiter les confusions entre établissements. Pour vous, cela signifie moins d’erreurs, moins de rejets et un traitement plus fluide. C’est une information discrète, mais elle joue un rôle central dans le parcours bancaire. Pour approfondir ce sujet, consultez notre guide sur code banque 30004.
- Il permet de repérer la bonne banque dans un dossier.
- Il intervient dans plusieurs opérations bancaires courantes.
- Il relie le compte à une caisse ou à une agence précise.
- Il évite les erreurs de saisie dans les formulaires.
Pourquoi le Crédit Agricole peut être identifié par plusieurs références
Le réseau du Crédit Agricole repose sur une organisation régionale très ancrée, ce qui explique la présence de plusieurs références selon la caisse. Une même banque nationale peut donc apparaître avec des codes différents, car chaque branche locale gère ses propres comptes et ses propres circuits. Cette logique bancaire n’a rien d’anormal : elle reflète une structure territoriale ancienne, pensée pour rester proche des clients. Si vous consultez un document d’agence, vous verrez souvent cette logique locale dans les détails du compte. Pour aller plus loin, lisez code banque 16598.
Lire un RIB sans se tromper
Les cinq premiers chiffres à repérer en priorité
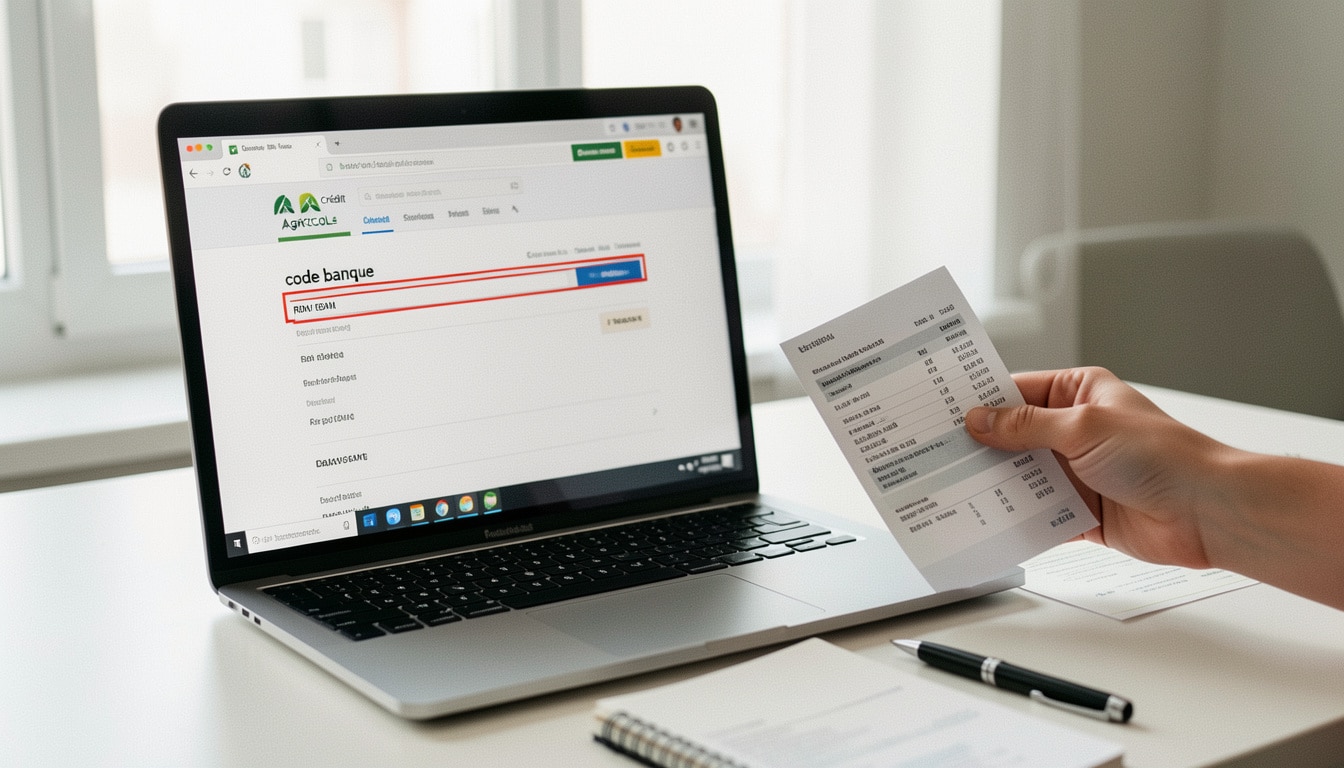
Sur un RIB, les premiers chiffres donnent souvent le meilleur point de départ pour comprendre l’identification bancaire. Le code de banque y figure en tête, suivi d’autres éléments qui complètent la lecture. Si vous savez où regarder, vous pouvez trouver rapidement le bon établissement sans parcourir tout le document. Le RIB est construit de manière logique : chaque bloc a un rôle précis, et le premier repère visuel reste souvent le plus utile pour gagner du temps.
- Repérez d’abord la première série de chiffres.
- Vérifiez ensuite le code guichet associé.
- Contrôlez le numéro de compte avant toute action.
Par exemple, sur un RIB français, une séquence de cinq chiffres en tête renvoie à l’établissement, puis d’autres blocs complètent l’identification. Pour avoir une lecture fiable, gardez en tête que le visuel est structuré en lignes ou en zones distinctes, ce qui facilite le repérage.
Comment relier le RIB au bon établissement
Pour relier un RIB au bon établissement, il faut lire l’ensemble comme une carte d’identité bancaire. Le code de banque pointe vers la banque, le code guichet situe l’agence, puis le numéro de compte individualise la relation. Cette logique vous aide à trouver l’origine du compte sans hésitation. En cas de doute, comparez la mention de l’agence, le nom du titulaire et la structure des chiffres : les trois indices convergent presque toujours vers la même information. En complément, découvrez différence entre rib et numéro de compte.
Distinguer IBAN, BIC et code de banque
Ce que chaque identifiant permet d’indiquer
L’IBAN identifie un compte de façon internationale, tandis que le BIC et le SWIFT désignent la banque pour les échanges transfrontaliers. Le code de banque, lui, reste un repère plus local, utile pour lire un dossier français et comprendre l’origine du compte. Vous pouvez voir ces trois éléments comme des niveaux complémentaires : l’un parle du compte, l’autre de la banque, et le dernier de l’acheminement. Cette distinction évite bien des confusions lors d’un virement international ou d’une saisie de coordonnées.
| Identifiant | Rôle principal |
|---|---|
| IBAN | Identifier le compte |
| BIC / SWIFT | Identifier la banque à l’international |
| Code de banque | Identifier l’établissement dans un cadre national |
Quand utiliser l’IBAN et quand utiliser le SWIFT
Pour un virement national, l’IBAN suffit dans la plupart des cas, car il contient déjà les éléments nécessaires à l’acheminement. Pour un transfert international, le SWIFT devient souvent indispensable, surtout si l’argent part ou arrive depuis un autre pays. Le BIC complète alors l’IBAN et permet à la banque de route le flux correctement. Si vous envoyez de l’argent vers l’étranger, pensez toujours à vérifier les deux références avant validation.
Retrouver les informations utiles sur vos documents
Les documents où chercher en premier
Pour trouver une information bancaire fiable, commencez par les supports les plus simples : le RIB, l’espace client, l’application mobile, le chéquier et les relevés de compte. Ces documents affichent généralement le numéro de compte, les références de l’établissement et parfois le détail de l’agence. Si vous avez un doute, l’application bancaire permet souvent de trouver les coordonnées en quelques secondes. Le plus pratique reste de comparer deux sources différentes avant d’utiliser une donnée sensible.
- Le RIB papier ou PDF.
- L’espace client en ligne.
- L’application bancaire du Crédit Agricole.
- Le chéquier et ses volets.
- Les relevés de compte mensuels.
Les indices pratiques pour vérifier ses coordonnées
Un bon réflexe consiste à vérifier le numéro bancaire, le nom de l’agence et la cohérence du titulaire avant toute utilisation. Si les coordonnées apparaissent sur plusieurs supports identiques, vous pouvez les considérer comme fiables. Sur un espace client, la rubrique “coordonnées bancaires” donne souvent une vue claire, avec l’IBAN, le BIC et parfois une aide pour trouver l’origine du compte. Cette double vérification évite les mauvaises surprises, surtout lorsqu’un formulaire demande une saisie rapide.
Comprendre l’organisation des caisses régionales
Pourquoi plusieurs références existent selon la région
Le Crédit Agricole fonctionne comme un réseau agricole et territorial, avec des caisses régionales autonomes et des agences proches du terrain. Cette organisation explique que deux clients, dans deux zones différentes, puissent voir des références distinctes pour une même grande enseigne. Une succursale locale ne gère pas toujours les mêmes codes qu’une autre, car la logique repose sur la proximité et la responsabilité régionale. Cette structure aide à mieux suivre les dossiers et à adapter le service à chaque territoire.
- Chaque caisse régionale gère son périmètre local.
- Les agences s’appuient sur une logique territoriale précise.
- Une succursale peut avoir ses propres références internes.
- La branche locale conserve une autonomie opérationnelle.
Ce que cela change pour l’identification d’une banque
Concrètement, cette organisation change la manière d’identifier une banque sur un document. Vous ne lisez plus seulement un nom commercial, mais aussi une structure régionale qui rattache le compte à une agence précise. Dans une caisse agricole locale, le code bancaire devient donc un repère utile pour savoir à quel réseau appartient le compte. Cela simplifie les échanges internes et rend les vérifications plus rapides, surtout quand plusieurs entités portent la même marque.
Vérifier un virement avant de l’envoyer
Les vérifications à faire avant validation
Avant de valider un virement SEPA, prenez trente secondes pour contrôler le nom du bénéficiaire, l’IBAN, la banque destinataire, le montant et la date d’exécution. Ce petit contrôle peut vous éviter un blocage ou un envoi vers la mauvaise personne. Si vous devez envoyer de l’argent à un proche ou à un fournisseur, relisez les coordonnées une dernière fois. Dans la plupart des cas, une erreur de saisie ne se corrige pas instantanément, et le délai peut s’allonger de 24 à 72 heures.
- Vérifiez le nom exact du bénéficiaire.
- Contrôlez l’IBAN complet sans caractère manquant.
- Relisez le montant avant confirmation.
- Confirmez le type de virement SEPA.
- Assurez-vous que l’établissement est le bon.
Les risques d’un identifiant mal saisi
Un chiffre inversé, une lettre oubliée ou une référence mal copiée peut envoyer l’argent au mauvais destinataire ou provoquer un rejet. Le risque n’est pas seulement technique : il peut aussi retarder un paiement important, comme un loyer ou une facture de 480 euros. C’est pourquoi le contrôle final doit devenir un réflexe. Plus vous comparez les données avant l’envoi, plus vous sécurisez votre virement et protégez le bénéficiaire comme votre propre trésorerie.
Utiliser le SWIFT pour les transferts internationaux
Dans quels cas le SWIFT devient indispensable
Le SWIFT devient indispensable dès qu’un transfert international sort du cadre SEPA ou passe par une banque située dans un autre pays. Il est souvent demandé pour un paiement vers les États-Unis, le Canada, le Royaume-Uni ou un pays hors zone euro. Dans ces cas, le code SWIFT sert à acheminer l’argent vers la bonne banque, puis vers le bon compte. Sans lui, l’opération peut être ralentie, voire refusée par l’intermédiaire bancaire. Vous pourriez également être intéressé par bic swift iban.
- Virement vers un compte hors Europe.
- Réception d’argent depuis un autre pays.
- Paiement d’un fournisseur international.
- Transfert entre deux banques de pays différents.
Comment éviter de confondre SWIFT et code de banque
Le SWIFT identifie une banque à l’échelle internationale, alors que le code de banque reste un repère plus local. Pour ne pas les confondre, retenez une règle simple : le SWIFT sert au transfert international, le code bancaire sert à l’identification nationale. Si votre banque vous demande un BIC, vérifiez bien que vous ne transmettez pas seulement un code interne. Lors d’un transfert vers l’étranger, le bon réflexe consiste à relire chaque champ avant confirmation, surtout si le pays de destination n’est pas en zone SEPA.
Répondre aux cas pratiques les plus fréquents
Les situations où l’on doit fournir ces références
Dans la vraie vie, on vous demandera ces références pour ouvrir un dossier, recevoir un salaire, mettre en place un prélèvement, ajouter un bénéficiaire ou remplir un formulaire de remboursement. Dans chaque cas, l’établissement veut vérifier que l’argent part ou arrive au bon endroit. Vous pouvez aussi devoir fournir ces données lors d’un changement d’agence ou d’un transfert de compte. Le bon réflexe est de garder une version à jour de vos coordonnées bancaires, afin de pouvoir les utiliser sans stress.
- Ouverture de dossier bancaire.
- Versement d’un salaire ou d’une allocation.
- Mise en place d’un prélèvement automatique.
- Ajout d’un bénéficiaire dans l’application.
- Demande de remboursement ou de transfert.
Les bons réflexes pour éviter une erreur de saisie
Pour éviter une erreur, recopiez toujours les références depuis une source officielle, puis relisez-les à voix basse avant validation. Si vous devez utiliser un formulaire papier, écrivez lisiblement et comparez chaque ligne avec votre RIB. En cas de doute, il vaut mieux prendre deux minutes de plus que de corriger un mauvais envoi. Ce dernier contrôle protège votre argent, rassure le bénéficiaire et réduit les délais de traitement. Dans les cas sensibles, une vérification croisée reste la meilleure garantie.
FAQ – Questions fréquentes sur les identifiants bancaires au Crédit Agricole
Où repérer rapidement le code sur un RIB ?
Vous pouvez trouver le code en tête du RIB, dans la première série de chiffres. C’est l’information la plus rapide à repérer quand vous devez vérifier une banque.
Quelle différence entre IBAN, BIC et SWIFT ?
L’IBAN identifie le compte, tandis que le BIC et le SWIFT servent à identifier la banque, surtout pour un virement international. Le numéro de compte reste distinct de ces références.
Pourquoi plusieurs références existent-elles selon la caisse régionale ?
Parce que le Crédit Agricole fonctionne avec des caisses régionales autonomes. Selon la banque et le pays, les références peuvent varier, mais l’information reste cohérente sur le RIB.
Que vérifier avant un virement vers un bénéficiaire ?
Contrôlez le nom du bénéficiaire, l’IBAN, le code bancaire et le montant. Vous évitez ainsi une erreur d’argent, surtout si le virement part vers une nouvelle banque.
Quand le SWIFT est-il demandé pour un transfert international ?
Le SWIFT est demandé dès qu’un transfert international sort de la zone SEPA ou passe par un autre pays. Il complète l’IBAN et sécurise l’acheminement de l’argent.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque