
Conseillère bancaire : rôle, salaire et formation
 Nicolas
•
14 août 2026
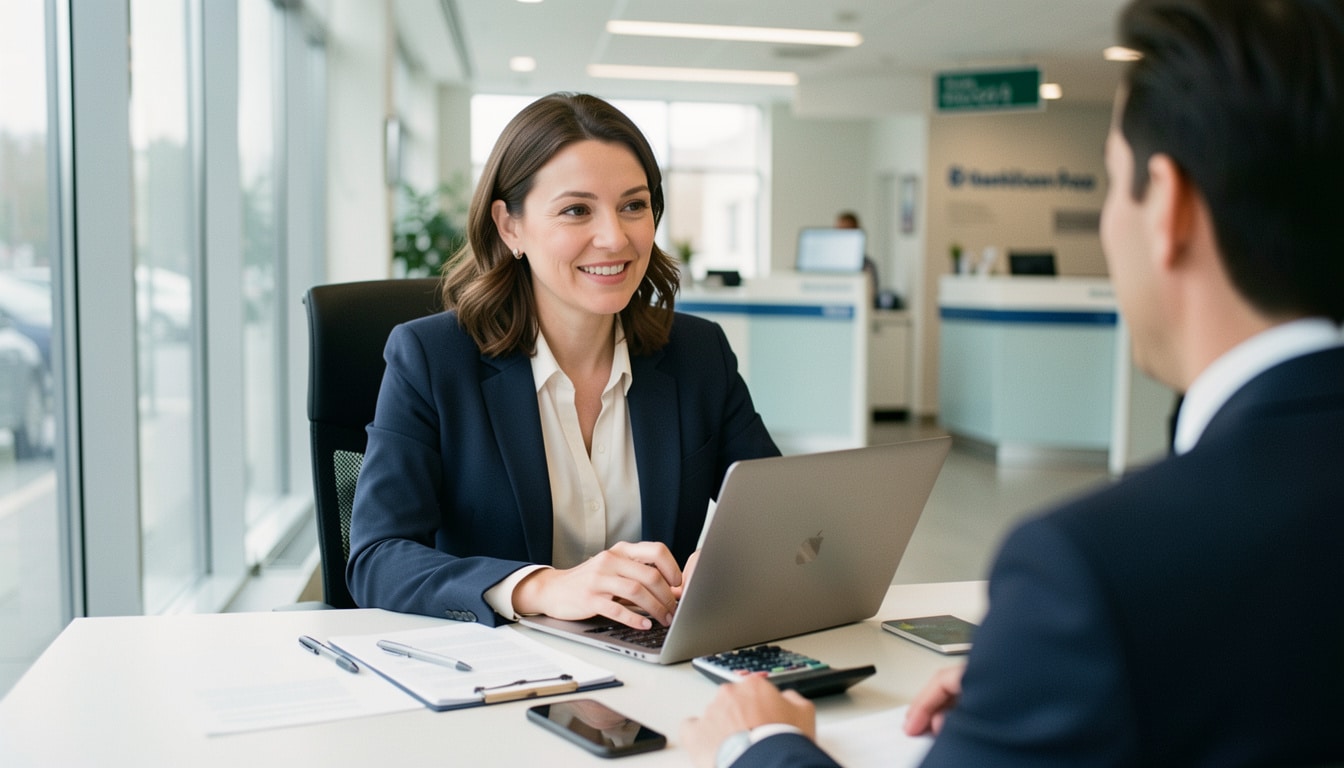
Vous hésitez entre plusieurs solutions bancaires, et vous cherchez quelqu’un qui puisse vous expliquer simplement ce qui change, ce qui coûte, et ce qui vous protège vraiment ? Dans ce cas, une conseillère bancaire représente un repère précieux au sein de l’agence. Elle écoute, traduit les offres, puis oriente vers une décision plus claire, sans jargon inutile. Ce rôle est essentiel, car il permet de gagner du temps, d’éviter les erreurs et de mieux comprendre vos options, parfois en moins d’une heure selon l’urgence et la complexité de votre demande.
Au quotidien, cette professionnelle fait le lien entre vos besoins et les réponses de la banque, avec une approche à la fois humaine et structurée.
Comprendre le rôle dans l’univers bancaire
Ce que fait vraiment ce poste au quotidien
Dans une agence bancaire de proximité, ce métier ne se limite pas à accueillir les visiteurs. Il consiste à comprendre une situation, à rassurer, puis à proposer un accompagnement adapté. La conseillère bancaire intervient comme un service de proximité, au cœur de la relation avec la clientèle, avec une vraie fonction d’orientation dans l’organisation bancaire. Elle traite des demandes simples, prépare des rendez-vous plus techniques et suit les dossiers avec méthode. Un rendez-vous peut durer 20 minutes pour un point rapide, ou 45 minutes si la situation demande une analyse plus fine.
- Accueillir et qualifier la demande dans un cadre bancaire.
- Expliquer les solutions disponibles avec des mots simples.
- Suivre les dossiers et les opérations courantes de la banque.
- Orienter la clientèle vers le bon interlocuteur bancaire.
Par exemple, lorsqu’un couple vient en agence pour comparer un prêt et un livret d’épargne, le poste consiste à clarifier les objectifs, à poser les bonnes questions, puis à guider vers la meilleure piste. C’est là que le métier bancaire prend tout son sens : transformer une attente floue en réponse utile, concrète et compréhensible.
Les intitulés proches à ne pas confondre
Dans le secteur bancaire, plusieurs appellations se ressemblent et créent souvent de la confusion. Selon l’établissement, on peut parler de chargée de clientèle, de conseillère clientèle ou de gestionnaire de clientèle, alors que la fonction reste parfois très proche. La différence tient surtout au périmètre du portefeuille, au niveau d’autonomie et au type de banque. Dans une offre d’emploi, il faut donc lire attentivement les missions, car le même intitulé peut cacher un métier bancaire plus commercial, plus administratif ou plus orienté conseil. Cette vigilance évite bien des malentendus au moment de candidater. Pour approfondir ce sujet, consultez notre guide sur chargée d accueil banque.
Une journée type entre accueil, suivi et gestion
Les moments clés d’une journée en agence
Une journée bancaire commence souvent par l’ouverture du bureau, la vérification des messages et la préparation des rendez-vous. Ensuite viennent l’accueil du client, l’analyse de sa demande, puis le traitement des opérations urgentes. Le travail alterne entre échanges directs, gestion administrative et suivi des dossiers en attente. L’horaire peut être serré, car il faut répondre vite sans négliger la qualité du service. En pratique, une heure peut basculer d’un appel simple à un entretien plus complexe, ce qui demande de rester organisée, réactive et disponible. En complément, découvrez commercial dans une banque.
- Ouvrir les dossiers et vérifier les priorités du jour.
- Accueillir le client et comprendre sa demande bancaire.
- Conduire les rendez-vous prévus dans la matinée.
- Assurer la gestion des suivis et des relances.
- Clôturer la journée avec les tâches de bureau restantes.
Le rythme est donc très concret : accueil, analyse, rendez-vous, suivi, clôture. Cette organisation permet de garder un fil conducteur, même lorsque plusieurs sujets arrivent en même temps dans la journée.
Comment s’organisent les priorités
Pour tenir la cadence, il faut savoir hiérarchiser. Une demande urgente, comme une carte bloquée ou un virement à vérifier, passe avant un dossier plus long. La gestion des priorités repose aussi sur la capacité à traiter plusieurs sujets dans la même heure sans perdre la qualité du suivi. C’est un équilibre délicat, car la relation humaine compte autant que la rapidité. Un bon repérage des urgences évite les oublis et maintient un niveau de service stable, même lors des journées chargées.
Le conseil personnalisé au cœur de la relation
Écouter avant de recommander
Le conseil efficace commence toujours par l’écoute. Avant de proposer quoi que ce soit, il faut comprendre le besoin réel, le budget et le projet du client. Une conseillère bancaire pose des questions, reformule et vérifie qu’elle a bien saisi la situation. Cette méthode évite les réponses standardisées et renforce la confiance. Quand le client sent qu’on prend le temps de l’entendre, la satisfaction augmente naturellement, et la relation bancaire devient plus solide. Le conseil n’est donc pas une formule toute faite, mais une démarche humaine et précise.
- Identifier le besoin réel avant toute réponse bancaire.
- Reformuler la demande pour éviter les malentendus.
- Comparer les options selon le budget du client.
- Vérifier la cohérence entre projet et capacité financière.
Dans un projet d’épargne, par exemple, le bon conseil consiste à distinguer une réserve de 1 500 euro pour les imprévus d’un placement de long terme. Dans un crédit, il faut expliquer l’impact d’une mensualité de 220 euro sur le budget mensuel. Cette précision rassure et aide à décider plus sereinement.
Adapter la réponse à chaque profil
Un même produit bancaire ne convient pas à tout le monde. La réponse dépend du profil, de l’objectif et du niveau de maturité financière. Une cliente jeune qui veut mettre de côté 50 euro par mois n’a pas le même besoin qu’un couple qui prépare un achat immobilier. L’accompagnement doit rester professionnel, pédagogique et ajusté, sans imposer une solution unique. C’est cette adaptation qui fait la différence dans la relation bancaire, car elle respecte le rythme et les priorités de chacun.
Produits et solutions expliqués simplement
Les grandes familles à connaître
Le rôle ne consiste pas seulement à vendre un produit financier, mais à le rendre utile et compréhensible. Dans une banque, on présente souvent les comptes, les cartes, les livrets, les crédits et les assurances associées. Chaque produit bancaire répond à un usage précis, qu’il s’agisse de gérer le quotidien, d’épargner, de financer un projet ou de se protéger. En expliquant clairement la différence entre une solution de trésorerie et un placement, la conseillère bancaire aide le client à choisir sans confusion. C’est aussi un service commercial, mais au service du besoin réel.
- Compte courant pour les opérations de la vie quotidienne.
- Carte bancaire pour payer et retirer en toute simplicité.
- Livrets d’épargne pour mettre de côté quelques euro ou davantage.
- Crédits à la consommation pour financer un achat ciblé.
- Assurances pour sécuriser certains risques de la vie bancaire.
| Famille de produit | Usage principal |
|---|---|
| Compte et carte | Gérer les dépenses courantes |
| Épargne | Constituer une réserve ou préparer un projet |
| Crédit | Financer un besoin précis |
| Assurance | Protéger le client et son budget |
Ce tableau montre bien qu’un produit financier n’a de sens que s’il répond à une situation concrète. Dans une banque, la pédagogie évite les malentendus et rend la solution plus lisible.
Comment expliquer sans jargon
Pour être comprise, une offre bancaire doit être traduite en mots simples. Il faut parler de coût total, de mensualité, de durée et de reste à vivre, plutôt que d’empiler des termes techniques. Dire qu’un crédit de 8 000 euro sur 48 mois peut coûter 165 euro par mois est bien plus parlant qu’une fiche trop abstraite. Cette manière d’expliquer facilite la décision et donne au client des repères concrets. Dans une démarche bancaire claire, la pédagogie vaut autant que l’argument commercial.
Compétences, qualités et posture professionnelle
Les qualités qui font la différence
Pour réussir dans ce métier, il faut un vrai sens du service et une posture à la fois humaine et rigoureuse. L’écoute, la patience, la diplomatie et la discrétion comptent autant que la technique. Dans un environnement bancaire exigeant, la capacité à rester calme face à une réclamation ou à un client stressé change tout. Une bonne compétence relationnelle permet de gérer les tensions sans casser la confiance. Le bon réflexe consiste à comprendre, expliquer, puis agir avec méthode.
- Écouter activement sans interrompre.
- Faire preuve de patience dans les échanges délicats.
- Rester rigoureux dans le suivi des dossiers.
- Garder une attitude diplomate face aux objections.
- Montrer un sens du service constant.
- Préserver une relation humaine, même sous pression.
Quand un client conteste des frais ou qu’un dossier bloque, l’analyse et la diplomatie deviennent indispensables. C’est souvent là que la différence se voit entre un simple échange et un accompagnement vraiment utile.
Les compétences techniques à maîtriser
Au-delà du relationnel, il faut savoir lire un dossier, analyser une demande et comprendre les règles internes. Une compétence bancaire solide aide à gérer plusieurs priorités sans erreur, tout en gardant une logique commerciale cohérente. Il faut aussi connaître les bases de la conformité, du risque et des produits pour répondre avec précision. Dans ce métier, la technique soutient le service, et le service donne du sens à la technique. C’est cette combinaison qui construit la crédibilité professionnelle.
Formation, études et accès au poste
Les parcours les plus courants
Plusieurs chemins permettent de devenir opérationnelle dans ce métier bancaire. Le plus classique commence après le bac, puis se poursuit en formation spécialisée, souvent en alternance. Cette voie donne une vision concrète du secteur et facilite l’entrée dans le poste. Selon le projet, on peut aussi viser une étude plus longue pour élargir ses débouchés. L’alternance reste très appréciée, car elle combine théorie et pratique, avec une montée en compétences progressive.
- Bac général ou technologique avec orientation commerce ou gestion.
- BTS Banque pour entrer rapidement dans le métier.
- BTS NDRC pour renforcer la relation client.
- BUT ou licence pro en banque, finance ou commerce.
- Master pour viser certains postes plus spécialisés.
- BTS Banque
- BTS NDRC
- Licence professionnelle banque-finance
Une bonne formation ouvre la porte, mais c’est souvent l’alternance qui permet de devenir vraiment à l’aise face au client et aux outils bancaires.
Entrer dans le métier sans parcours unique
On peut aussi devenir conseillère bancaire grâce à une expérience commerciale ou en relation client. Une formation interne, une mobilité ou une montée en compétences progressive peuvent suffire selon l’établissement. Le poste n’est donc pas réservé à un seul profil scolaire. Ce qui compte, c’est la capacité à apprendre vite, à comprendre les attentes du client et à s’intégrer dans un cadre bancaire structuré. Plusieurs recruteurs valorisent autant l’expérience terrain que le diplôme, surtout quand la motivation est solide.
Salaire, évolution et débouchés
Ce qui influence la rémunération
Le salaire dépend de plusieurs facteurs : l’établissement, l’expérience, la région et la part variable liée aux objectifs. Dans une grande banque, la rémunération peut être plus structurée, tandis qu’un réseau de proximité propose parfois un autre équilibre entre fixe et primes. Le salaire de départ varie donc selon le contexte, mais il progresse avec l’ancienneté et la performance. Pour lire cette évolution, il faut regarder le package global, pas seulement le montant mensuel affiché.
- Type d’établissement bancaire.
- Niveau d’expérience professionnelle.
- Zone géographique et coût de la vie.
- Part variable liée aux résultats.
Avec le temps, le salaire peut évoluer si le portefeuille grandit et si les objectifs sont atteints de façon régulière. C’est un point essentiel pour comprendre la rémunération dans la banque.
Où peut mener cette expérience
Cette expérience ouvre plusieurs pistes pour évoluer. On peut se spécialiser vers la clientèle professionnelle, le patrimoine, le crédit ou le management. Dans un autre établissement, le même parcours peut mener à un poste plus technique ou à une fonction d’encadrement. La banque valorise souvent les profils qui connaissent déjà le terrain, car ils comprennent mieux les attentes du client et les contraintes du secteur. Pour un professionnel motivé, ce métier peut donc devenir un vrai tremplin.
- Passer vers la clientèle professionnelle.
- Se spécialiser en patrimoine ou en crédit.
- Évoluer vers un poste de management.
- Changer d’établissement pour élargir son parcours.
Conditions de travail, rythme et réalité du terrain
Le cadre de travail en agence
Le travail s’effectue surtout en agence, dans un environnement bancaire où les objectifs sont visibles et les journées bien remplies. L’horaire dépend de l’organisation interne, mais il faut souvent jongler entre accueil, rendez-vous et gestion administrative. Le bureau devient alors un point d’ancrage pour suivre les dossiers, préparer les entretiens et traiter les urgences. Le rythme peut être dense, surtout lors des pics d’activité du début de mois ou des périodes de rentrée.
- Accueil du client en face à face ou par téléphone.
- Alternance entre rendez-vous et tâches de bureau.
- Gestion des urgences et des suivis administratifs.
- Présence d’objectifs commerciaux à tenir.
- Adaptation au rythme de l’agence et de l’équipe.
Ce cadre de travail demande de la souplesse, car la gestion du temps change vite selon les demandes. Une bonne organisation aide à garder un environnement stable et rassurant pour tous.
Les atouts et les limites à connaître
Le métier a de vrais atouts : le contact humain, l’utilité concrète, la diversité des missions et les possibilités d’évolution. Il a aussi ses limites : pression, responsabilité, charge mentale et besoin de mise à jour continue. Cette réalité ne doit pas décourager, mais elle mérite d’être connue pour éviter les illusions. Si vous aimez aider, expliquer et avancer dans un cadre structuré, vous pouvez y trouver une vraie satisfaction. Si vous supportez mal les objectifs, le rythme bancaire peut sembler plus exigeant.
- Avantage : relation humaine riche.
- Avantage : utilité concrète au quotidien.
- Avantage : perspectives d’évolution.
- Avantage : stabilité dans certains réseaux.
- Limite : pression commerciale.
- Limite : responsabilité importante.
- Limite : gestion de situations délicates.
- Limite : charge mentale régulière.
FAQ – Questions fréquentes sur le métier
Quelle formation faut-il pour entrer dans ce métier ?
Le parcours le plus courant passe par un bac, puis par une formation comme un BTS Banque ou un BTS NDRC, souvent en alternance. Une licence pro ou un BUT peut aussi convenir selon l’objectif.
Quel est le salaire de départ ?
Le salaire varie selon la banque, la région et l’expérience. En début de carrière, la rémunération dépend souvent d’un fixe complété par une part variable liée aux résultats.
Peut-on devenir conseiller sans expérience bancaire ?
Oui, si le profil commercial, la relation client et la motivation sont solides. Les banques apprécient les candidats capables d’apprendre vite et de s’adapter.
Quelles sont les qualités les plus importantes ?
L’écoute, la rigueur, la pédagogie et le sens du service sont essentiels. Un conseiller doit aussi savoir rester calme et clair dans les échanges avec le client.
Comment évolue-t-on ensuite ?
On peut évoluer vers la clientèle professionnelle, la spécialisation ou l’encadrement. Avec de l’expérience, le poste devient souvent une base solide pour la suite du parcours en banque.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque